当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
プリウスの見積もりで「残クレなら月々このくらいですよ」と言われると、数字の小ささに心が動きますよね。『でも、残クレって結局損なんでしょ?』という声もよく聞きます。
結論から言うと、残クレは「最後に車を買い取るなら通常ローンより総額が高くなりやすく、3〜5年で乗り換えるなら月々を抑えやすい」払い方です。損か得かは、最終回にどうするかで決まります。
仮の条件で総支払額を並べて、どんな人に残クレが合うのかを見ていきます。
残クレ(残価設定型ローン)の仕組み
残クレは、数年後の車の下取り価格(残価)を先に決めておき、その分を最後に回す払い方です。毎月払うのは「車両価格から残価を引いた部分」とその利息になります。
| 項目 | 通常のローン | 残クレ |
|---|---|---|
| 毎月払う対象 | 車両価格の全額 | 車両価格から残価を引いた部分 |
| 利息がかかる対象 | 借りた全額 | 残価を含めた全額 |
| 最終回 | 通常の1回分 | 残価をどうするか選ぶ |
| 走行距離の制限 | なし | 上限の条件があることが多い |
| 車の状態の条件 | なし | 返却時に傷や改造で精算がある |
ここで見落とされやすいのが、利息のかかり方です。残クレは、後回しにした残価の部分にも利息がかかります。
月々が安く見えるのは、支払いの一部を最後に回しているからなんです。借りている金額そのものが減っているわけではありません。
残クレは「支払いを減らす」仕組みではなく「支払いを後ろに回す」仕組みです。最終回に残価を払って買い取るなら、利息の分だけ通常ローンより総額が高くなりやすいです。
最終回の3つの選択肢
残クレの最後には、次の3つから選ぶのが一般的です。
- 車を返却する(決められた条件内なら残価の支払いはなし)
- 残価を払って車を買い取る(一括か、あらためてローンを組む)
- 車を返して、新しい車に乗り換える(再び残クレを組むことが多い)
どれを選ぶかで、残クレが得だったか損だったかが変わります。次の章で、実際の数字を並べてみます。
通常ローンと総支払額を比べてみる
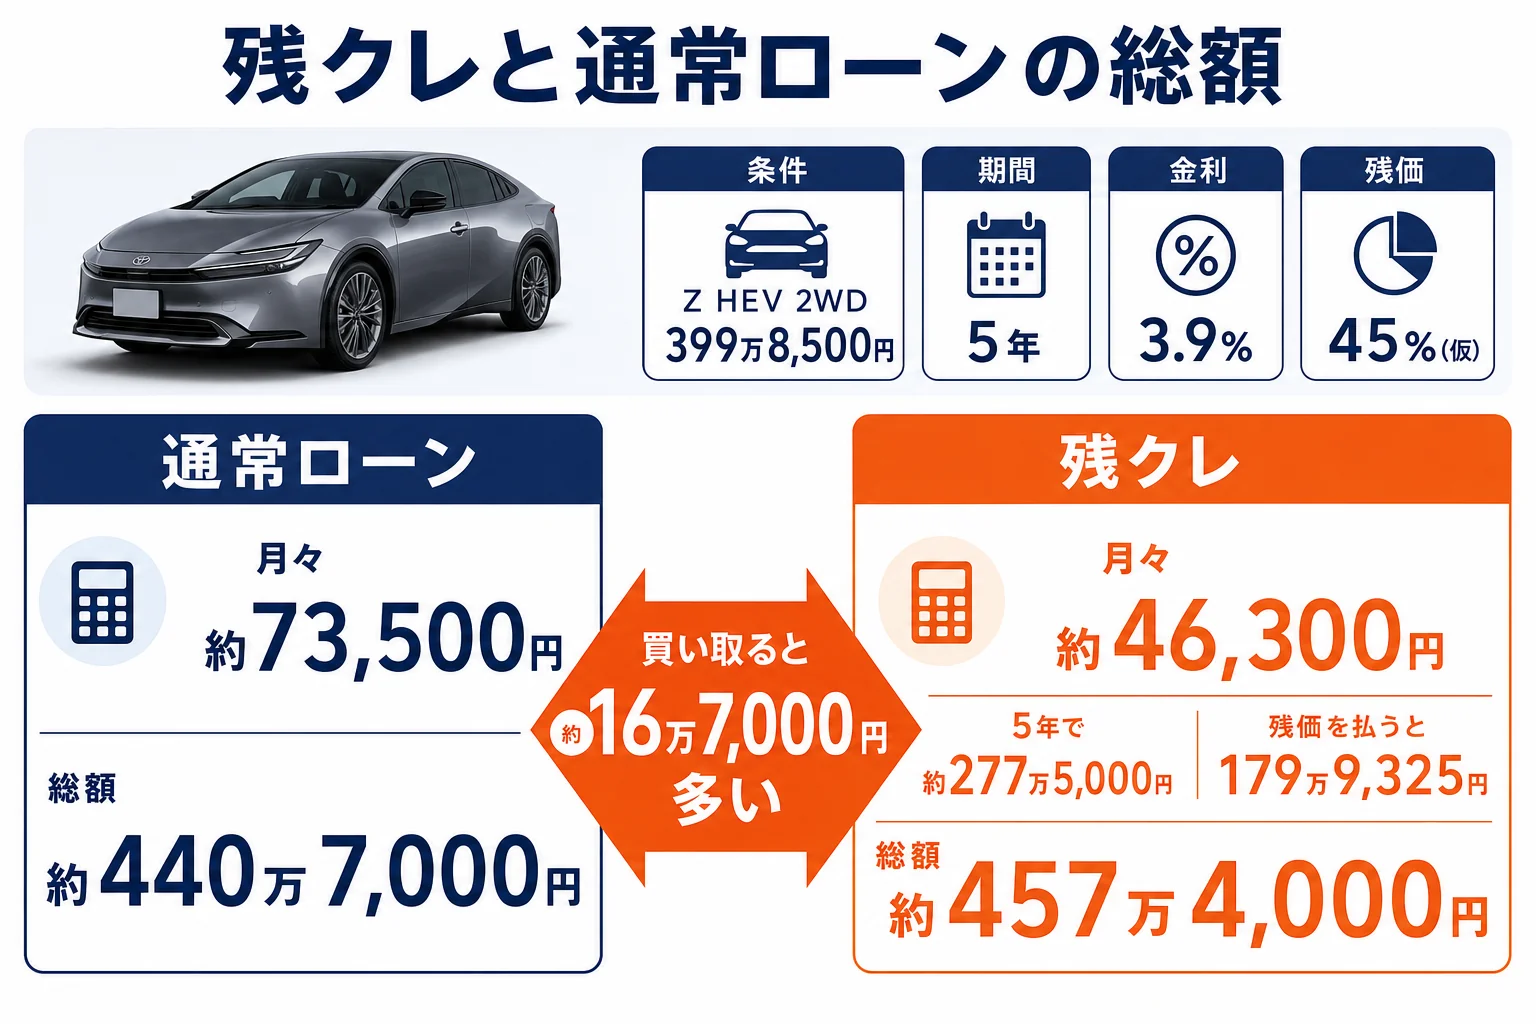
プリウスZ(2.0L HEV・2WD)の車両本体価格399万8,500円(’26年7月現在・メーカー希望小売価格・消費税込)で、仮の条件を置いて計算します。
頭金なし・5年(60回)・金利は年3.9%・残価は車両価格の45%と仮に置いています。実際の金利と残価率は販売店のプランや時期で変わります。諸費用・オプション・ボーナス払いは含めていません。
| 払い方 | 月々の目安 | 5年間の支払い | 最後に車を持つ場合の総額 |
|---|---|---|---|
| 通常ローン(60回) | 約73,500円 | 約440万7,000円 | 約440万7,000円 |
| 残クレ(60回・残価45%) | 約46,300円 | 約277万5,000円 | 約457万4,000円(残価179万9,325円を払った場合) |
| 通常ローン(84回) | 約54,500円 | 7年で約457万6,000円 | 約457万6,000円 |
月々で見ると、残クレは通常ローン(60回)より約2万7,000円安くなります。ところが、最後に残価を払って買い取ると、総額は約16万7,000円多くなる計算です。
この差が、後ろに回した残価にかかった利息です。『月々が安いから得』とは言えない理由がここにあります。
返却するなら話が変わる
一方で、5年後に車を返す場合はどうでしょう。残クレで払った約277万5,000円で、5年間プリウスZに乗れたことになります。
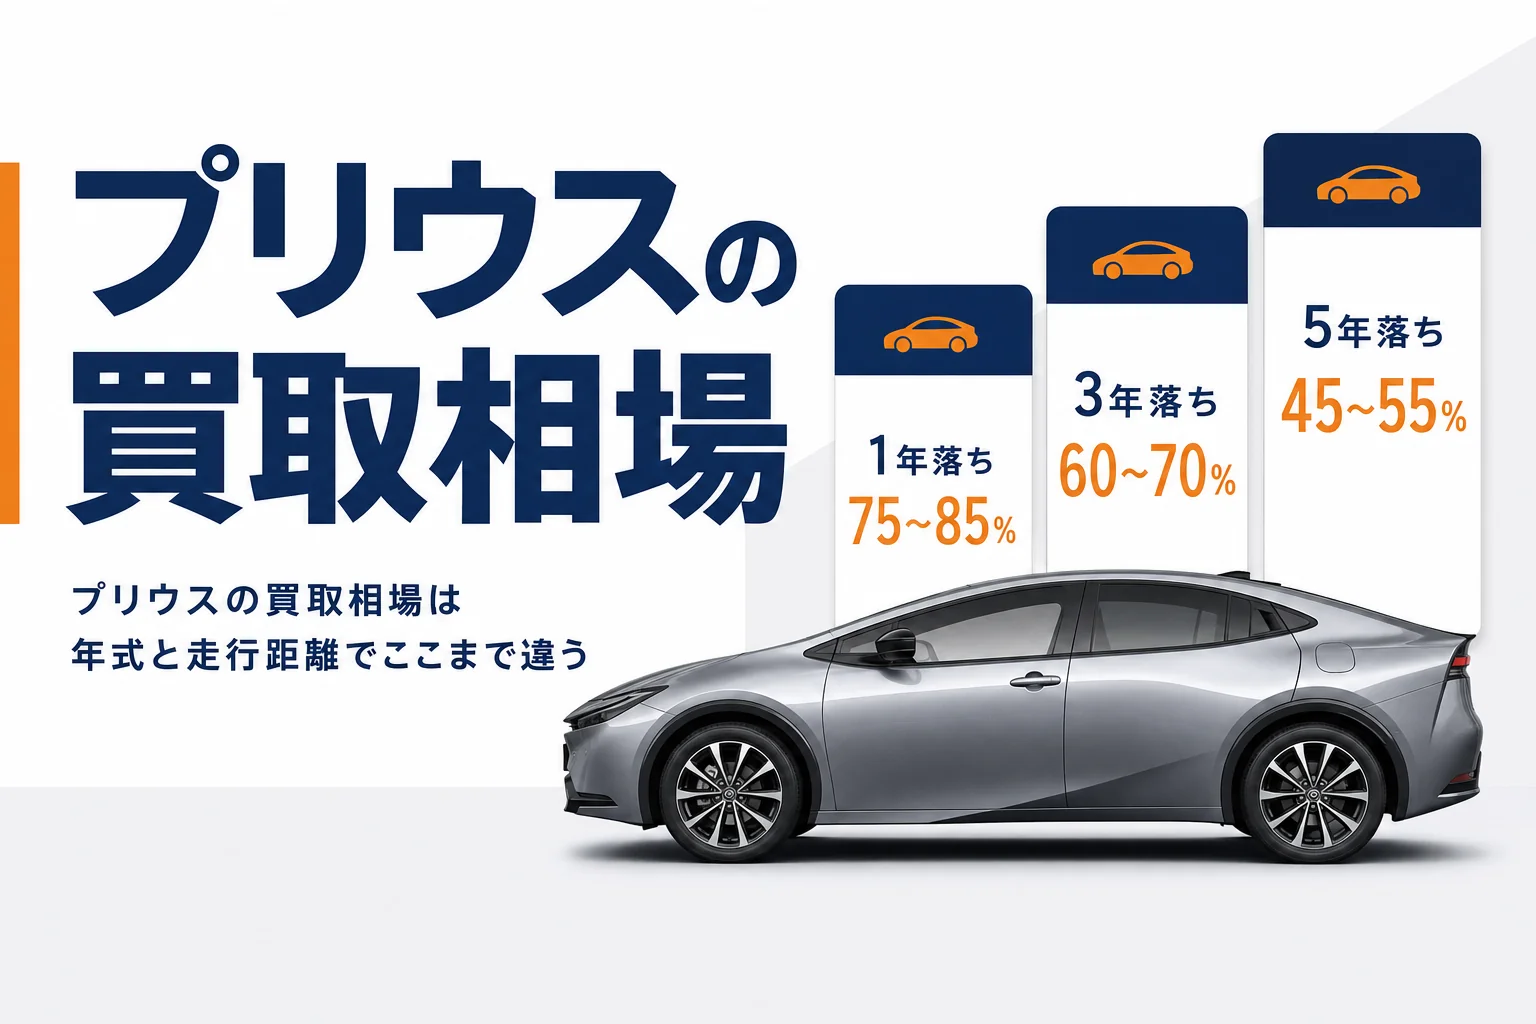
通常ローンで買って5年後に売った場合と比べてみます。5年落ちの買取額の目安は、一般的に新車価格の45〜55%程度です。
| 5年後の選択 | 払った額 | 戻ってくる額 | 実質の負担 |
|---|---|---|---|
| 残クレで返却 | 約277万5,000円 | なし | 約277万5,000円(精算がなければ) |
| 通常ローンで買って売却 | 約440万7,000円 | 約180万〜220万円(目安) | 約221万〜261万円 |
売却額が目安どおりなら、通常ローンで買って売るほうが実質の負担は軽くなる計算です。ただ、実際の買取額は時期と状態で上下します。
残クレの残価は契約時に決まっているので、相場が下がっても返却すれば残価で引き取ってもらえます。この「相場が下がった時の保険」が、残クレのいちばんの価値なんです。
買取額の目安の見方はプリウスの買取相場で詳しく扱っています。
残クレで損をしやすいのはどんな時?
残クレの損は、ほとんどが最終回に出てきます。よくあるのは次の4つの場面です。
- 走行距離の上限を超えて、返却時に超過分を精算することになった
- 傷やへこみ、社外パーツへの交換で、返却時に減額の精算が出た
- 最終回で乗り換えを続け、ずっと残クレの利息を払い続けている
- 最初は返すつもりだったのに、結局買い取ることになった
例えばこんな場面です。
「5年たったので返却したいのですが」
「走行距離が上限を超えているので、超過分の精算がかかりますね」
プリウスは燃費がいいぶん、長い距離を走る方も多い車です。年間の走行距離が多い方は、契約前に上限の条件を確かめておきましょう。
相場が上がった時は残価より高く売れることも
逆に、中古車の相場が残価より高くなっている時は、話が変わります。車を返さずに買取店に売れば、残価との差額が手元に残ることがあるんです。
この場合は、残価を精算してから売る流れになります。手続きは買取店や販売店と相談しながら進めてみてください。
- 契約時に決めた残価はいくらか
- 走行距離の上限と、超えた時の精算の単価
- 返却時の車の状態の基準(傷・へこみ・改造)
- 今の買取相場が残価より高いか低いか
事故で大きく壊れた時も精算の対象になる
見落とされやすいのが、事故の時の扱いです。返却時に修復歴がつくほどの損傷があると、残価から大きく差し引かれることがあります。
残クレで乗る間は、車両保険をどうするかも一緒に考えておきましょう。保険料の目安はプリウスの任意保険料の目安と下げ方で扱っています。
プリウスで残クレが向く人・向かない人
損か得かは、使い方で決まります。自分に当てはめてみてください。
- 3〜5年で新しい車に乗り換えたい
- 年間の走行距離が少なめで、上限に収まりそう
- 月々の支払いを抑えて、上のグレードに乗りたい
- 将来の相場の下落を気にしたくない
- 1台を長く乗りつぶしたい
- 年間の走行距離が多い
- 社外パーツでカスタムを楽しみたい
- 最後に買い取るつもりでいる
『長く乗るつもりだけど、月々は抑えたい』という方も多いはずです。その場合は、通常ローンの回数を延ばすほうが総額を抑えやすいことがあります。
上の表で見たとおり、通常ローン84回の月々は約54,500円です。残クレより月々は高くなりますが、7年後に車が手元に残ります。
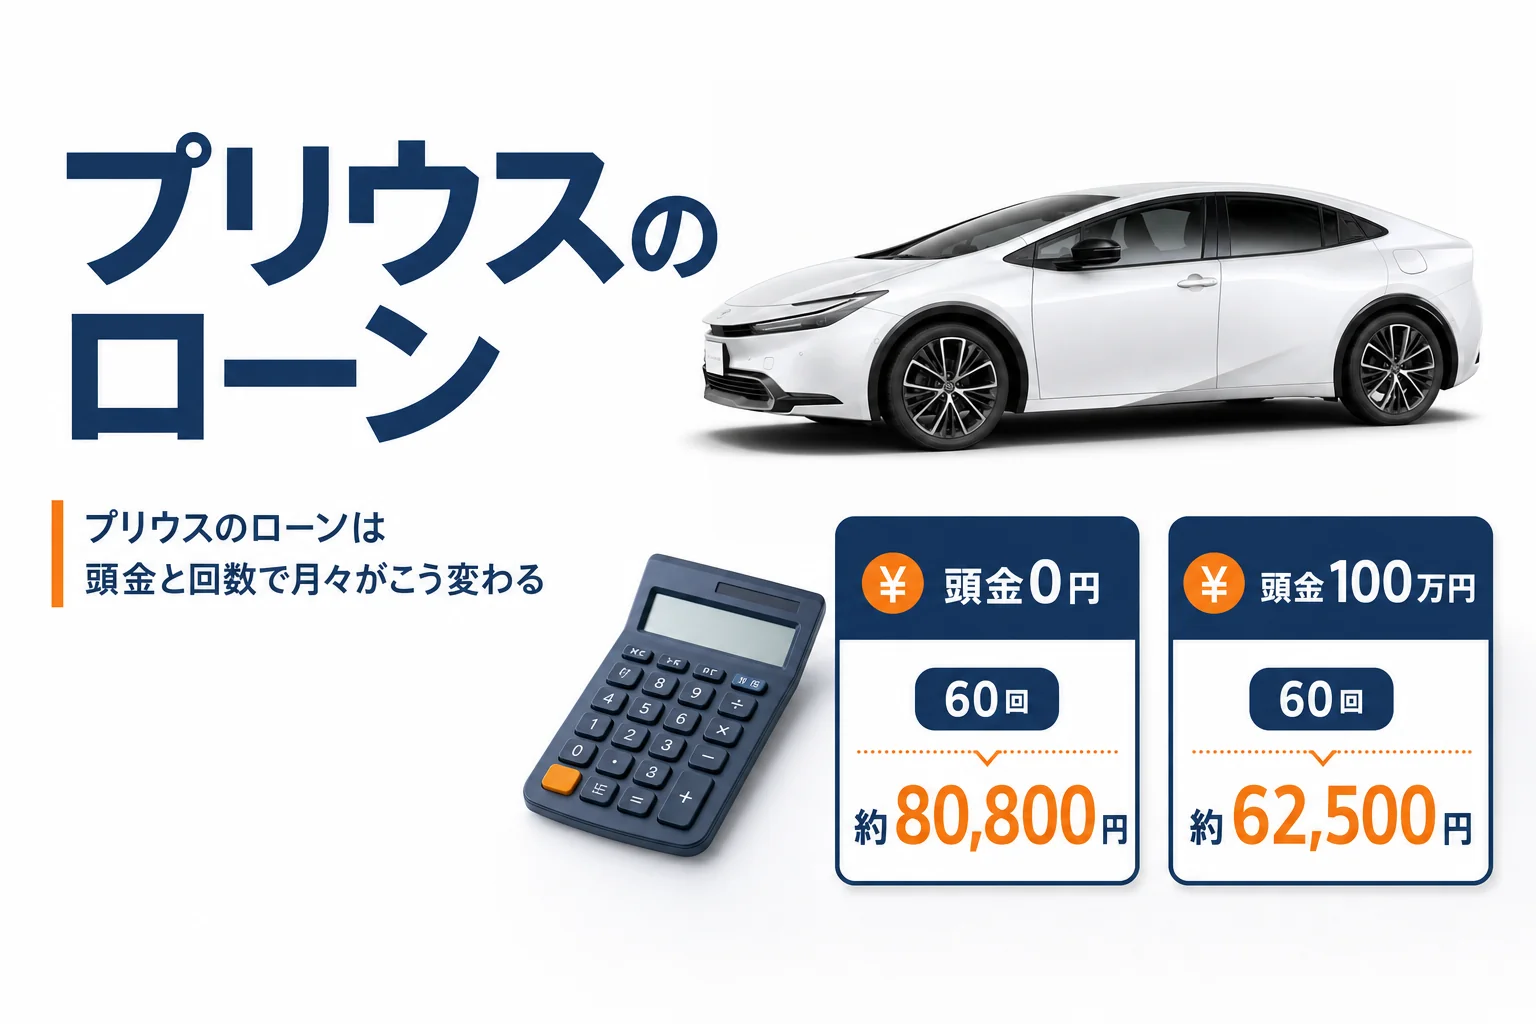
ローンの回数と頭金の組み合わせはプリウスのローン月々いくら?頭金別シミュレーションで詳しく扱っています。
PHEVやGで残クレを組む場合
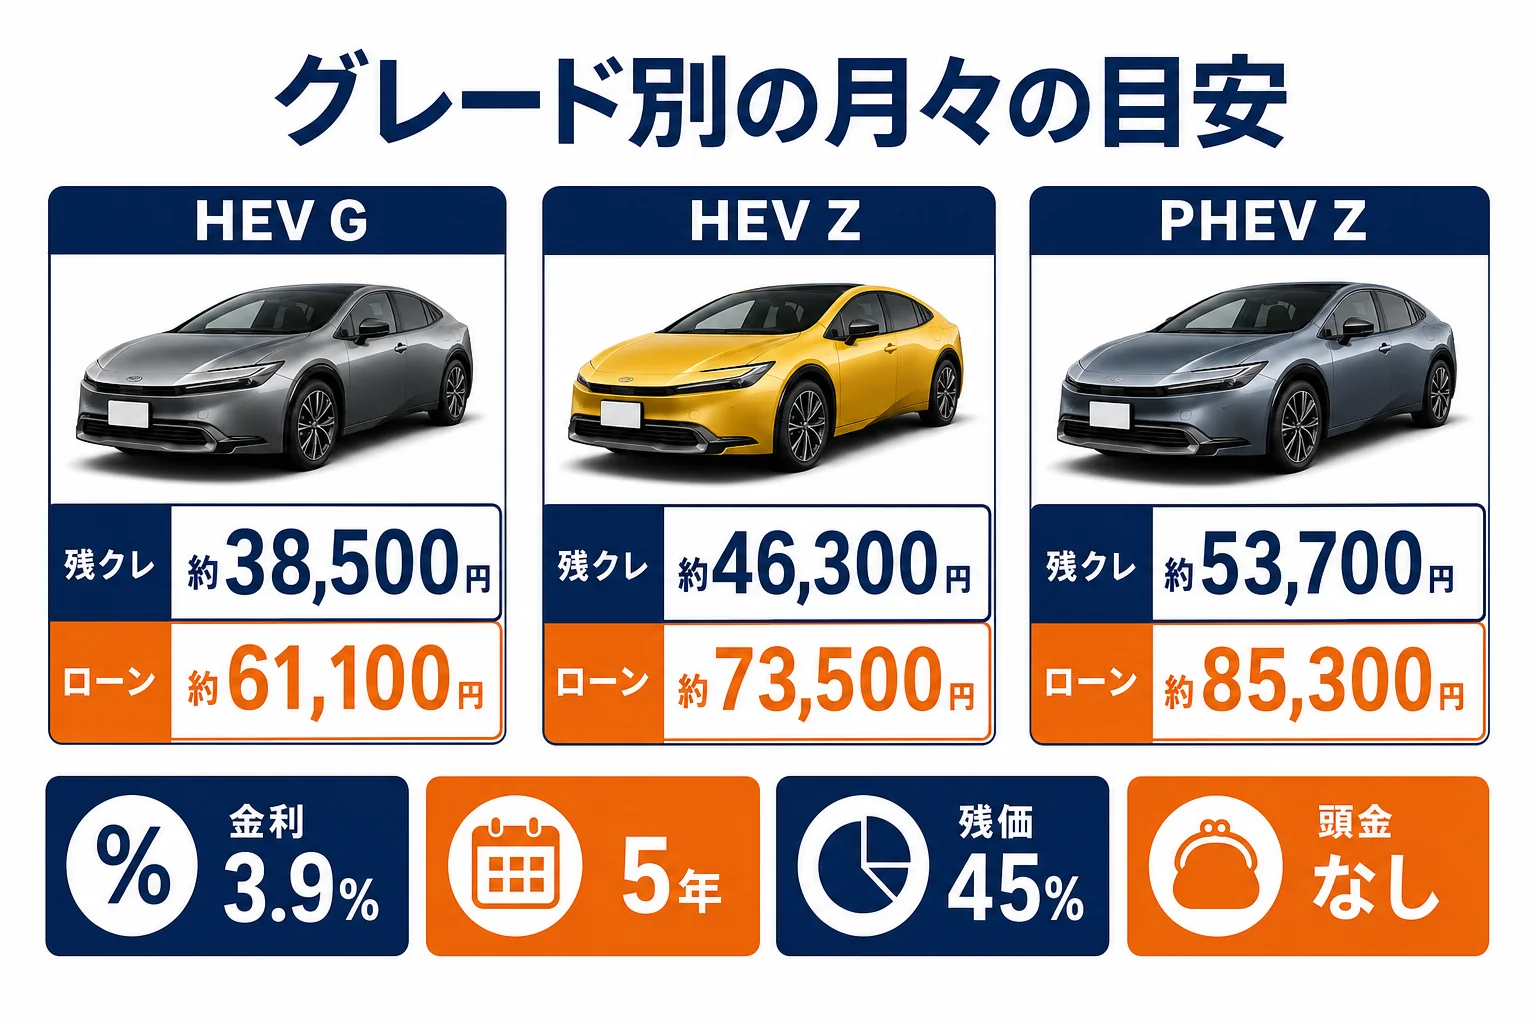
グレードとパワートレインが変わると、月々の目安も変わります。同じ仮の条件(金利年3.9%・5年・残価45%・頭金なし)で並べてみます。
| 仕様 | 車両本体価格 | 残クレの月々の目安 | 通常ローン60回の月々の目安 |
|---|---|---|---|
| HEV G(2WD) | 3,324,200円 | 約38,500円 | 約61,100円 |
| HEV Z(2WD) | 3,998,500円 | 約46,300円 | 約73,500円 |
| PHEV Z | 4,645,300円 | 約53,700円 | 約85,300円 |
実際の残価率は、グレードや人気、時期で変わります。PHEVは販売店のプランによって残価の設定が違うこともあるので、同じ条件で見積もりを取って比べてみてください。
残クレとKINTOはどう違う?
月々定額で乗る方法として、トヨタのサブスク「KINTO」を比べる方も多いですよね。KINTOは残クレと違い、車を買うのではなく「借りて使う」形です。
| 項目 | 残クレ | KINTO |
|---|---|---|
| 車の名義 | 自分(所有者は販売店・信販会社のことが多い) | KINTO |
| 税金・保険・メンテナンス | 自分で払う | 月額に含まれる |
| 最後に買い取る | できる | できない |
| 選べるグレード | Z・Gなど | Z・G・U(UはKINTO専用) |
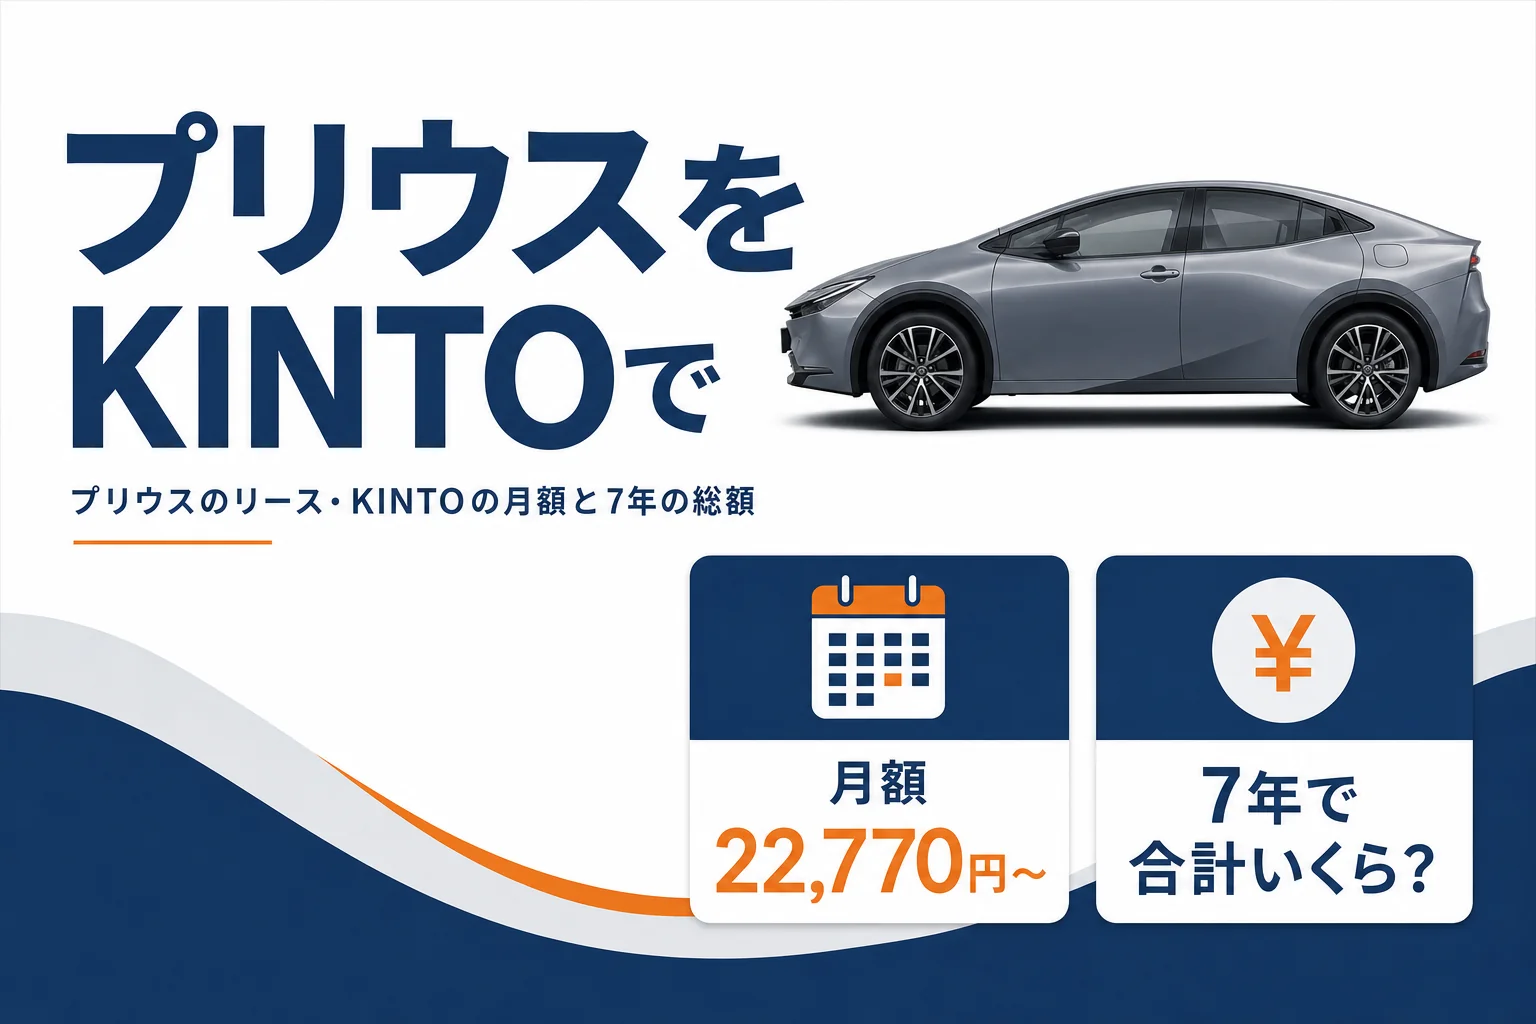
KINTOでは、KINTO専用のUグレード(1.8L HEV)も選べます。公式のグレードデータでは、U(2WD)が月額22,770円から、PHEVのZが52,910円からです(初期費用フリー・7年・ボーナス加算165,000円×14回の条件)。
月額は、年2回のボーナス月に165,000円を足す条件での数字です。ボーナス加算なしにすると月額は上がるので、条件をそろえて比べておきましょう。
KINTOの費用と注意点はプリウスをリース・サブスク(KINTO等)で乗る場合の費用で詳しく扱っています。
残クレの見積もりで確かめる順番
残クレで決めるにしても、見積もりの取り方で総額は変わります。次の順番で進めてみてください。
- まず現金一括の総額(値引き込み)を出してもらう
- 同じ総額で、残クレと通常ローンの両方の支払い計画を出してもらう
- 金利・残価率・最終回の金額・走行距離の上限を書き出す
- 最終回に買い取った場合の総額も計算してもらう
- 別の販売店でも同じ条件で見積もりを取って比べる
いちばん大事なのは1つ目です。月々の数字から話を始めると、値引きがいくらなのかが見えにくくなります。
『月々いくらなら払えますか?』と聞かれたら、「先に一括の総額を教えてください」と返してみてください。値引きを固めてから支払い方を選ぶほうが、比べやすくなります。
プリウス買いたいドットコム
プリウスの値段、先に相場を見ておく
今の車の買取相場と、プリウスの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
値引きの相場と交渉の順番はプリウスの値引き相場と限界額にまとめてあります。
- トヨタ プリウス 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
プリウスの残クレは損ですか?
最後に残価を払って買い取るなら、利息の分だけ通常ローンより総額が高くなりやすいです。3〜5年で返却や乗り換えをするなら、月々を抑えられる払い方として合う人もいます。
残クレの金利や残価率はいくらですか?
販売店のプランや時期、グレードで変わります。この記事の計算は仮の条件なので、実際の数字は見積もりで確かめてください。
残クレの途中でプリウスを売れますか?
残りの支払いを精算すれば売ることはできます。相場が残りの支払い額より高ければ、差額が手元に残ることもあります。
残クレで買ったプリウスにカスタムパーツを付けてもいいですか?
返却する場合は、元の状態に戻せないカスタムは精算の対象になることがあります。付ける前に契約の条件を確かめておきましょう。
残クレとKINTO、どちらが安いですか?
含まれる費用が違うので、月額だけでは比べられません。KINTOは税金・保険・メンテナンスが月額に含まれるので、残クレの月々にそれらを足してから比べてみてください。
まとめ
- 残クレは支払いを後ろに回す仕組みで、残価にも利息がかかる
- 仮の条件(Z・HEV 2WD・5年・金利3.9%・残価45%)では、月々は約2万7,000円安いが、買い取ると総額は約16万7,000円多い
- 返却するなら、相場が下がっても残価で引き取ってもらえるのが強み
- 走行距離の上限と返却時の精算の条件が、損得を分ける
- 見積もりは現金一括の総額を先に固めてから、支払い方を選ぶ
コメント